
Autor: Fausto Rodrigues, advogado (OAB-MG 185.133), Fausto Rodrigues Advogados | Atualizado em: 30 de outubro de 2026
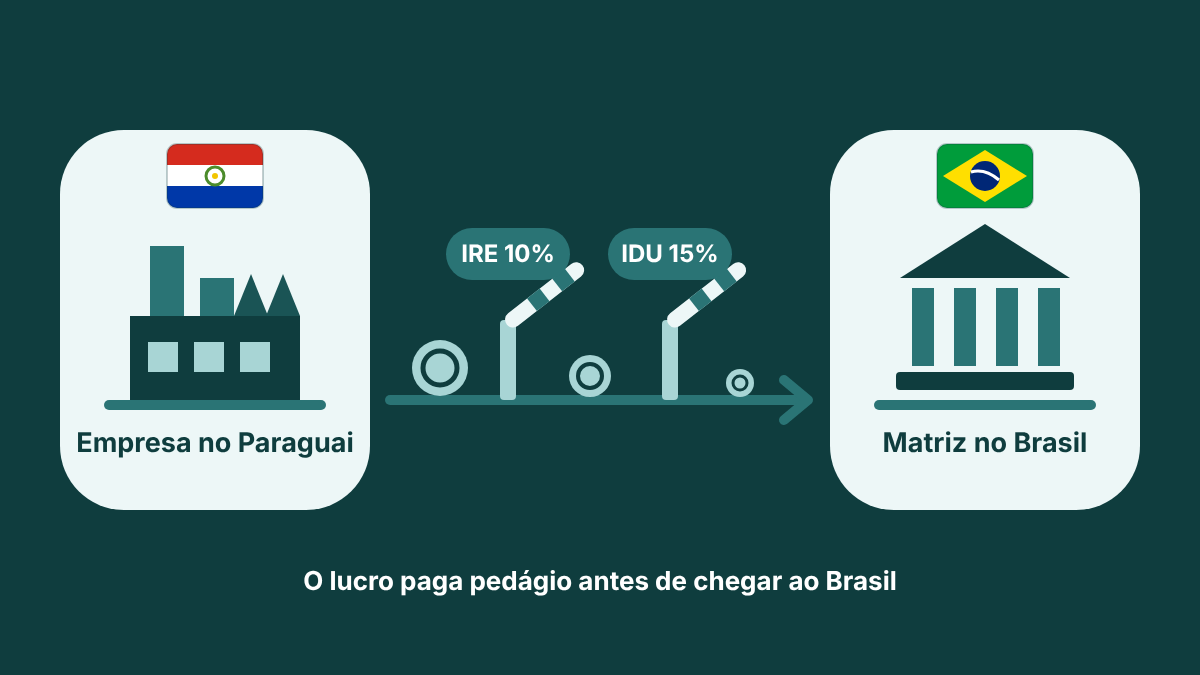
Resumo rápido: a tributação no Paraguai parte de uma alíquota nominal de 10% do Imposto à Renda Empresarial (IRE), prevista na Ley 6.380/2019, mas o custo real aparece quando o lucro volta ao Brasil. Sobre o lucro remetido a um sócio não residente incide ainda o Imposto aos Dividendos e Utilidades (IDU), de 15%, o que leva a carga paraguaia a cerca de 23,5% no exemplo deste artigo. Há também o imposto brasileiro sobre a controlada, a ausência de tratado em vigor e a prova documental do imposto pago.
Como funciona a tributação no Paraguai para empresas brasileiras?
Resposta direta: o Paraguai tributa apenas a renda de fonte paraguaia, sem alcançar a renda mundial. Desde 1º de janeiro de 2020, a Ley 6.380/2019 impõe ao lucro das empresas o IRE de 10%. Dividendos e remessas ao exterior têm tributos próprios, o que altera bastante o custo final para o investidor brasileiro.
A Ley 6.380/2019 substituiu a antiga Ley 125/91 e reorganizou o sistema. O IRE incide à alíquota de 10% sobre a renda líquida (art. 21) e admite três regimes: o IRE General, o IRE SIMPLE, para quem teve ingressos de até 2 bilhões de guaranis no exercício anterior, e o RESIMPLE, de valor fixo mensal, voltado a pequenos empreendedores individuais.
No consumo, o Imposto ao Valor Agregado (IVA) tem alíquota geral de 10% e alíquota reduzida de 5% para itens como locação residencial, alienação de imóveis, cesta básica, produtos agrícolas in natura e medicamentos registrados.
Um ponto merece atenção na tributação no Paraguai: o país não adota tributação sobre a renda mundial e não tem regra equivalente à brasileira para lucros de controladas no exterior (a sigla TFI, de transparência fiscal internacional, designa esse tipo de regra). Por outro lado, a lei ampliou o conceito de fonte paraguaia para alcançar situações como assistência técnica, cessão de direitos e serviços digitais. Assim, quem presta serviços a clientes paraguaios, mesmo sem estrutura local, precisa verificar se há renda de fonte no país.
Mas a alíquota de 10% é só o começo da conta. O passo seguinte é entender o que acontece quando o lucro sai da empresa.
Quanto custa levar o lucro do Paraguai para o Brasil?
Resposta direta: o lucro enviado ao exterior sofre o IRE de 10% na empresa e, em seguida, o Imposto aos Dividendos e Utilidades (IDU), de 15% quando o sócio é não residente, inclusive a casa matriz brasileira. O IDU para residentes é de 8%. A carga paraguaia sobre o lucro remetido chega a patamar superior ao dos 10% divulgados.
Veja um exemplo ilustrativo, com números redondos. Uma subsidiária paraguaia da empresa brasileira apura lucro equivalente a R$ 1.000.000 (valor hipotético, convertido em reais apenas para fins didáticos; a apuração local é feita em guaranis).
| Etapa | Cálculo | Valor |
|---|---|---|
| Lucro antes do imposto | base | R$ 1.000.000 |
| IRE (10%) | 10% sobre R$ 1.000.000 | R$ 100.000 |
| Lucro após o IRE | R$ 1.000.000 menos R$ 100.000 | R$ 900.000 |
| IDU (15%, sócio não residente) | 15% sobre R$ 900.000 | R$ 135.000 |
| Carga total no Paraguai | R$ 100.000 mais R$ 135.000 | R$ 235.000 (23,5%) |
O exemplo parte da premissa de que o IDU incide sobre o lucro já reduzido pelo IRE. A conta exata depende da base de cálculo apurada em cada caso, e por isso é indispensável simular a operação com os dados reais antes de qualquer decisão.
O fato gerador do IDU ocorre quando o lucro é posto à disposição ou pago. Nas sociedades anônimas, o marco é a deliberação da assembleia que dispõe sobre a distribuição. E o lucro apenas acumulado na empresa, sem distribuição, não é tributado automaticamente pelo IDU, ressalvadas as hipóteses de distribuição presumida tratadas a seguir.
Quando o Paraguai considera que o lucro foi distribuído?
Resposta direta: além da distribuição formal, a lei paraguaia prevê a distribuição ficta. Em Ltda. sem previsão estatutária, em regra, o lucro é tratado como distribuído no quarto mês após o encerramento do exercício. Também há presunção de distribuição em empréstimos ao sócio, retiradas sem contraprestação e diferenças de caixa acima de 10%.
Esse é um dos pontos que mais surpreendem quem estuda a tributação no Paraguai apenas pela alíquota. O tipo societário influencia diretamente o momento da tributação. Para entender como sociedade anônima e limitada se comportam na estrutura de uma matriz brasileira, veja o artigo Holding S/A ou LTDA: qual protege seu patrimônio?. Em uma Ltda. cujo estatuto não disciplina a destinação do resultado, o IDU, em regra, pode ser exigido no quarto mês seguinte ao fim do exercício, mesmo sem pagamento efetivo ao sócio. Em regra, as sociedades unipessoais seguem a mesma lógica, salvo se houver reinvestimento.
Segundo a regulamentação do IDU, a lei também presume a distribuição, em regra, em três situações:
- empréstimos concedidos ao sócio;
- saldo de caixa menor do que o registrado, quando a diferença supera 10% da conta caixa;
- retiradas e uso pessoal de recursos da empresa sem contraprestação.
Na prática da gestão, isso exige disciplina contábil. Misturar o caixa da subsidiária com o do grupo, ou conceder mútuos informais ao sócio, pode antecipar o IDU sem que ninguém tenha decidido distribuir lucro.
Como o INR incide sobre pagamentos da subsidiária à matriz?
Resposta direta: o Imposto à Renda de Não Residentes (INR) tem alíquota nominal de 15%, aplicada sobre uma renda líquida presumida. Dependendo do tipo de pagamento, a presunção é de 30%, 70% ou 100%, o que resulta em alíquotas efetivas de 4,5%, 10,5% ou 15% sobre o valor remetido.
O INR alcança a renda de fonte paraguaia paga a quem não reside no país. Os percentuais variam conforme a natureza do pagamento:
- 30% de presunção (4,5% efetivos): juros e comissões de empréstimos do exterior, fretes internacionais, prêmios de seguro e serviços digitais;
- 70% de presunção (10,5% efetivos): serviços pessoais e profissionais prestados por pessoa física não residente;
- 100% de presunção (15% efetivos): os demais pagamentos de fonte paraguaia a não residentes, como regra residual. O lucro distribuído pela subsidiária segue o IDU, tratado acima.
A régua de presunção do INR pesa na escolha do fluxo financeiro entre matriz e subsidiária. Um contrato de prestação de serviços entre a matriz (pessoa jurídica) e a subsidiária tende a ser tributado a 15% efetivos. Já os juros de um empréstimo do exterior podem atrair 4,5%, a depender de quem empresta e do enquadramento na lei. Cada desenho tem consequências diferentes no Paraguai e no Brasil, e é nesse ponto que o planejamento deixa de ser intuitivo.
IRE, IDU e INR: qual a diferença entre eles?
Resposta direta: o IRE é o imposto sobre o lucro da empresa paraguaia. O IDU incide quando o lucro é distribuído ao sócio. O INR alcança pagamentos de fonte paraguaia a não residentes, como juros e serviços. Os três podem se acumular no mesmo grupo econômico.
| Característica | IRE | IDU | INR |
|---|---|---|---|
| Quem paga | Empresa paraguaia | Empresa, sobre lucro posto à disposição ou pago | Pagamentos a não residentes |
| Alíquota | 10% sobre a renda líquida | 8% (residente) ou 15% (não residente, inclusive casa matriz) | 15% nominais sobre renda presumida |
| Base | Renda líquida da empresa | Lucro distribuído ou presumido como distribuído | 30%, 70% ou 100% do valor pago |
| Alíquota efetiva | 10% | 8% ou 15% | 4,5%, 10,5% ou 15% |
| Fundamento | Ley 6.380/2019, art. 21 | Ley 6.380/2019 | Ley 6.380/2019 |
Para o investidor brasileiro, a leitura correta não é escolher um deles, e sim somar o que se aplica ao fluxo escolhido. Lucro distribuído acumula IRE e IDU. Pagamento de serviços à matriz acrescenta o INR. A carga final depende do desenho da operação.
Como o Brasil tributa o lucro da controlada no Paraguai?
Resposta direta: os arts. 76 a 92 da Lei 12.973/2014 determinam que o lucro da controlada no exterior seja computado no lucro real e na base da CSLL da controladora brasileira na data do balanço, tenha sido distribuído ou não. Assim, não há diferimento até a remessa para controladas.
A tributação da controlada no Brasil é o ponto que mais desfaz a expectativa de uma carga final de 10%. A empresa brasileira com controlada no Paraguai adiciona o resultado dela à sua própria base do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) ao fim do exercício, ainda que nenhum guarani tenha sido enviado ao Brasil. Para coligadas, a regra geral é a tributação na disponibilização do lucro (art. 81), mas ela exige requisitos, entre eles não estar sujeita a regime de subtributação. Como o IRE é de 10%, a coligada paraguaia tende a ser tratada como controlada (art. 82).
Há uma ressalva importante sobre a consolidação prevista no art. 78 da Lei 12.973/2014, que permite apurar o resultado de forma consolidada entre controladas. A Lei 14.547/2023 havia admitido essa opção até o ano-calendário de 2024, e a Lei 15.079/2024 (art. 39, em vigor desde 30/12/2024) a prorrogou até o ano-calendário de 2029. Há, porém, um limite relevante para quem opera no Paraguai: a consolidação não se aplica à controlada sujeita a regime de subtributação, assim entendido o país que tributa a renda a alíquota nominal inferior a 20% (art. 84, III, da Lei 12.973/2014). Com o IRE de 10%, a controlada paraguaia tende a ficar fora da consolidação, o que deve ser conferido no caso concreto.
Também convém separar institutos. A Lei 14.754/2023, que trata de aplicações em offshores, alcança as pessoas físicas e não altera o regime aplicável à pessoa jurídica brasileira com controlada no exterior.
Por fim, a tributação no Paraguai e a brasileira se encontram nas operações entre as duas empresas, que se submetem às regras de preços de transferência. O Brasil aplica a Lei 14.596/2023, e o Paraguai adota o padrão internacional pela Ley 6.380/2019. A vinculação considera administração, controle ou capital, e jurisdições de baixa tributação são presumidas vinculadas. O estudo técnico é exigido, com dispensa para empresas de menor receita. Uma política de preços documentada nos dois países reduz o risco de questionamentos.
Existe tratado Brasil-Paraguai para evitar a dupla tributação?
Resposta direta: não. O tratado Brasil-Paraguai para evitar a bitributação foi assinado em 2000 e aprovado pelo Decreto Legislativo 972/2003, mas nunca foi promulgado. Por isso, não está em vigor. Os benefícios típicos de um tratado não podem ser invocados nessa relação bilateral.
Muita gente assume que, havendo tratado assinado, haveria redução de alíquotas ou métodos de eliminação da dupla tributação. Não é o caso aqui: entre Brasil e Paraguai não há acordo vigente.
A consequência prática é que o Brasil só pode contar com o seu direito interno para amenizar a dupla incidência, e o Paraguai aplica as alíquotas cheias de sua lei. Planejamentos que pressupõem tratado devem ser revistos antes da execução.
Como aproveitar o crédito do imposto pago no Paraguai?
Resposta direta: o crédito do imposto pago no exterior tem base no art. 26 da Lei 9.249/1995 e no art. 87 da Lei 12.973/2014, sem depender de tratado. O ponto crítico é a prova: exige-se documento de arrecadação reconhecido pelo órgão arrecadador e pelo consulado brasileiro, e o comprovante de retenção, sozinho, não basta.
A ausência de tratado não impede o crédito, porque ele decorre da legislação brasileira. O que costuma fazer a diferença é a documentação. A Receita Federal exige o reconhecimento do documento pelo órgão arrecadador paraguaio e pelo consulado brasileiro, e admite o apostilamento. O comprovante de retenção não substitui o documento de arrecadação.
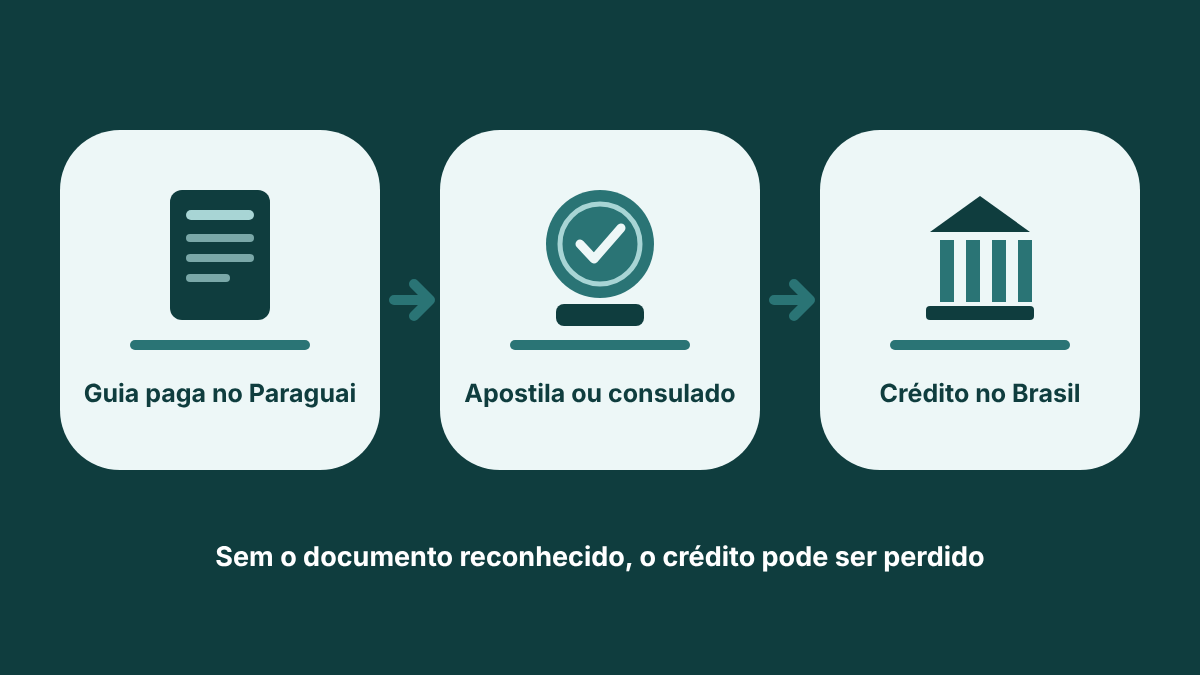
Na prática, quem não organiza esses papéis desde o primeiro pagamento corre o risco de perder o crédito, e o imposto paraguaio vira custo definitivo. Convém guardar guias, comprovantes de pagamento e a cadeia de reconhecimento de cada recolhimento, ano a ano. O aproveitamento também se sujeita às regras e aos limites da legislação brasileira, que devem ser conferidos no caso concreto.
Que obrigações de câmbio e de declaração acompanham a operação?
Resposta direta: a Lei 14.286/2021, em vigor desde o fim de 2022, mantém o monitoramento dos capitais brasileiros no exterior pelo Banco Central. Quem detém ativos de US$ 1 milhão ou mais em 31 de dezembro deve entregar a Declaração de Capitais Brasileiros no Exterior (DCBE) anualmente. A obrigação está regulamentada pela Resolução BCB 279/2022.
A entrega anual ocorre, em regra, entre meados de fevereiro e o início de abril. Ativos de US$ 100 milhões ou mais exigem também declarações trimestrais. O calendário e os limites devem ser conferidos nas normas do Banco Central a cada ano, porque podem ser atualizados.
Descumprir a declaração, que é obrigação cambial perante o Banco Central e não tributária, gera penalidades próprias, independentes do imposto. Por isso, a DCBE entra no planejamento desde o início, e não depois que a subsidiária já está operando.
O que avaliar antes de constituir uma empresa no Paraguai?
Resposta direta: a avaliação deve cobrir, no mínimo, sete pontos: simulação de IRE e IDU, tipo societário, fluxo entre matriz e subsidiária pela régua do INR, política de preços de transferência, efeito da tributação em bases universais no Brasil, documentação do imposto pago e calendário da DCBE.
Um roteiro de verificação ajuda a evitar surpresas:
- Simule a carga completa, somando IRE e IDU sobre o lucro que se pretende remeter;
- Escolha o tipo societário com atenção à distribuição ficta;
- Desenhe o fluxo financeiro (serviços, juros, dividendos) pelo efeito do INR;
- Documente a política de preços nos dois países;
- Projete o efeito no Brasil, onde o lucro da controlada é tributado na data do balanço;
- Organize a prova do imposto pago com reconhecimento do órgão arrecadador e do consulado;
- Inclua a DCBE no calendário de obrigações.
Quem simula a tributação no Paraguai por inteiro antes costuma descobrir que a economia aparente da alíquota de 10% diminui, e às vezes desaparece, quando se considera todo o caminho do dinheiro. Em outros casos, a estrutura continua fazendo sentido por razões operacionais, e a simulação serve para confirmar isso com números.
Perguntas frequentes sobre a tributação no Paraguai
Qual é a alíquota do imposto de renda empresarial no Paraguai?
O IRE é de 10% sobre a renda líquida, conforme o art. 21 da Ley 6.380/2019. Há três regimes: IRE General, IRE SIMPLE (ingressos do exercício anterior de até 2 bilhões de guaranis) e RESIMPLE, para unipessoais menores, com valor fixo mensal.
O Paraguai tributa a renda mundial das empresas?
Não. O Paraguai tributa apenas a renda de fonte paraguaia e não tem regra equivalente à tributação em bases universais. A lei, porém, ampliou o conceito de fonte para alcançar assistência técnica, cessão de direitos e serviços digitais.
Quanto a empresa brasileira paga de tributo ao receber dividendos do Paraguai?
Sobre o lucro remetido, a conta paraguaia soma 10% de IRE e 15% de IDU (não residente, incluída a casa matriz). No exemplo deste artigo, a carga chega a 23,5% do lucro. Além disso, o Brasil tributa o lucro da controlada no exterior, e há possibilidade de crédito do imposto pago, mediante prova documental.
O Brasil tem tratado para evitar a dupla tributação com o Paraguai?
Não há tratado em vigor. O texto foi assinado em 2000 e aprovado pelo Decreto Legislativo 972/2003, mas nunca foi promulgado. O crédito do imposto pago no exterior decorre da lei brasileira (art. 26 da Lei 9.249/1995 e art. 87 da Lei 12.973/2014), e não de tratado.
O lucro que fica acumulado na empresa paraguaia paga IDU?
Em regra, o lucro apenas acumulado não é tributado automaticamente. Há, porém, a distribuição ficta (em regra, quarto mês após o encerramento do exercício em Ltda. sem previsão estatutária) e presunções de distribuição, como empréstimos ao sócio e retiradas sem contraprestação.
Quais documentos comprovam o imposto pago no Paraguai para fins de crédito?
É preciso o documento de arrecadação, com reconhecimento pelo órgão arrecadador paraguaio e pelo consulado brasileiro (o apostilamento é admitido pela Receita Federal). O comprovante de retenção não substitui o documento de arrecadação.
Conclusão
A tributação no Paraguai tem alíquotas nominais atraentes, mas a decisão de investir exige olhar o ciclo completo: IRE na empresa, IDU na distribuição, INR nos pagamentos ao exterior, tributação da controlada no Brasil e prova documental para o crédito do imposto pago. Sem tratado em vigor entre os dois países, cada etapa se resolve pela lei interna de cada lado.
Também é prudente verificar, na data da decisão, a situação atual das normas citadas, em especial a consolidação do art. 78 da Lei 12.973/2014, os limites da DCBE e eventuais mudanças na legislação paraguaia. Quem compara apenas as alíquotas de 10% e a brasileira enxerga metade da conta. Para acompanhar como a reforma altera a tributação das empresas no Brasil, veja o guia da reforma tributária para holdings e o setor imobiliário.
Para quem quiser aprofundar o tema, o guia completo sobre holdings explica a estrutura da matriz brasileira, e vale consultar a legislação citada abaixo e as orientações dos órgãos oficiais de cada país, sempre com apoio de profissional habilitado para o caso concreto.
Receba o melhor conteúdo jurídico para montar e proteger a sua empresa!
Mantenha-se atualizado e receba materiais e e-books!
* Prometemos não utilizar suas informações de contato para enviar qualquer tipo de spam.
Mais conteúdos sobre tributação estão no Instagram @fausto_adv. O contato do escritório Fausto Rodrigues Advogados está disponível pelo WhatsApp abaixo.
Base legal: Ley 6.380/2019 do Paraguai (art. 21 e demais dispositivos sobre IRE, IVA, IDU, INR e preços de transferência), que substituiu a Ley 125/91; arts. 76 a 92 da Lei nº 12.973/2014 (art. 78 e art. 87); Lei nº 14.547/2023; Lei nº 15.079/2024; Lei nº 14.596/2023; Lei nº 14.754/2023; art. 26 da Lei nº 9.249/1995; Lei nº 14.286/2021; Decreto Legislativo nº 972/2003; Resolução BCB nº 279/2022; Decreto paraguaio nº 3.184/2019 (regulamento do IDU). Este artigo tem caráter informativo e não substitui consultoria jurídica-tributária específica. O exemplo numérico é hipotético e não constitui promessa de resultado.
Autoria: Fausto Rodrigues, advogado, OAB-MG 185.133, Fausto Rodrigues Advogados. Última atualização: 30 de outubro de 2026.