
Autor: Fausto Rodrigues, advogado (OAB-MG 185.133), Fausto Rodrigues Advogados | Atualizado em: 2 de novembro de 2026
Resumo rápido: a integralização de imóveis na holding, em regra, está protegida pela imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis), prevista no art. 156, § 2º, I, da Constituição. No Tema 1348, o Supremo Tribunal Federal (STF) decidiu que essa imunidade não depende da atividade da empresa, ressalvada a simulação ou fraude. A proteção vai até o valor destinado ao capital social, e a escolha do valor, a lei do município e a reforma tributária ainda pedem cuidado.
Quem leva imóveis para uma holding patrimonial costuma ouvir duas frases opostas: “não paga ITBI” e “a prefeitura cobra de qualquer jeito”. As duas têm um pedaço de verdade. A integralização de imóveis na holding, em regra, está protegida pela imunidade do ITBI, mas a proteção tem limites que muita gente só descobre na hora do registro.
Neste artigo você vai entender como a integralização de imóveis na holding funciona no cartório, o que o Supremo Tribunal Federal decidiu sobre a atividade da empresa (o chamado Tema 1348), onde ainda existe risco de cobrança e que cuidados evitam surpresas, inclusive para quem tem fazenda.
Como funciona a integralização de imóveis na holding patrimonial?
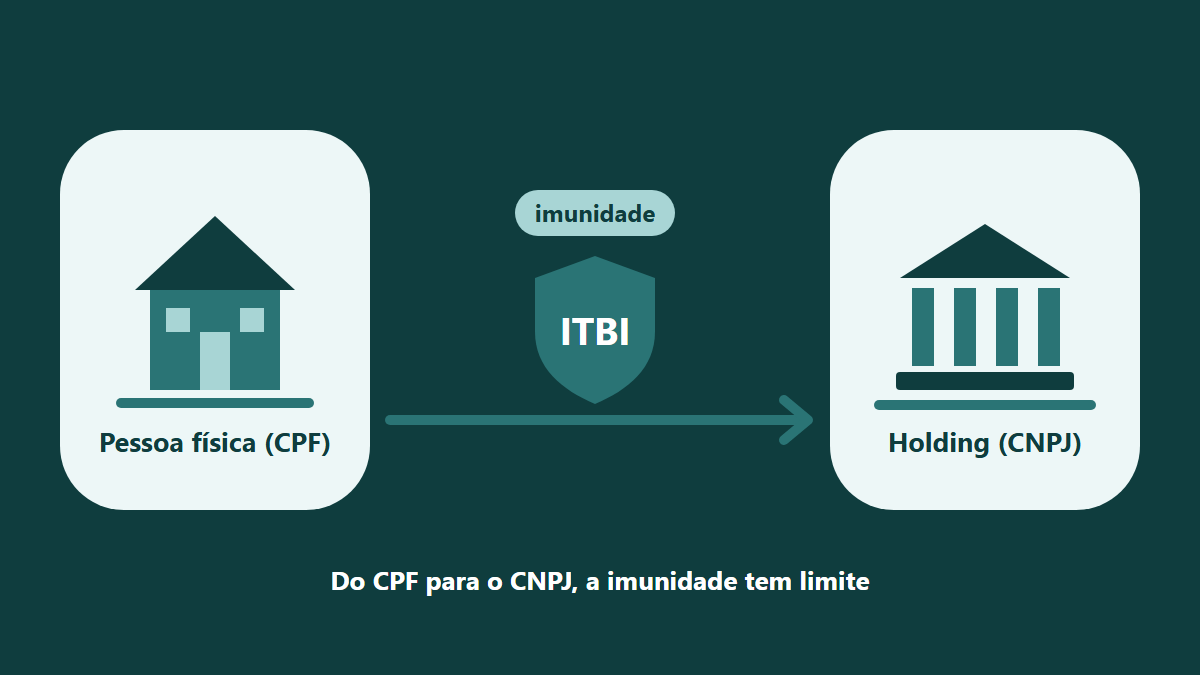
Resposta direta: integralizar é entregar o imóvel à sociedade como pagamento das quotas ou ações que o sócio subscreveu. O bem sai do CPF e passa a pertencer ao CNPJ, e o sócio recebe participação societária em troca. A operação se formaliza no contrato social ou na alteração contratual e só transfere a propriedade com o registro na matrícula.
O contrato social ou a alteração contratual é arquivado na Junta Comercial (Lei nº 8.934/1994). O instrumento arquivado serve de título para o registro na matrícula do imóvel, no Cartório de Registro de Imóveis. Sem o registro, a propriedade não se transfere (Código Civil, art. 1.245).
Há três pontos de atenção logo no início. O primeiro é a outorga conjugal, exigida conforme o regime de bens do casal. O segundo é a descrição correta do imóvel, que deve bater com a matrícula. O terceiro é o valor atribuído ao bem, que define tanto o imposto quanto a tributação do sócio.
Como a imunidade do ITBI funciona na integralização de imóveis na holding?
Resposta direta: a Constituição Federal imuniza o ITBI sobre bens incorporados ao patrimônio de pessoa jurídica em realização de capital (art. 156, § 2º, inciso I). Imunidade significa que o imposto não pode ser cobrado nessa hipótese, ao contrário da isenção, que depende de lei local. Há exceção para atividade preponderante de compra e venda, locação ou arrendamento mercantil.
O mesmo dispositivo traz uma exceção: a imunidade não se aplica quando a atividade preponderante da empresa for compra e venda de bens ou direitos, locação de imóveis ou arrendamento mercantil. O Código Tributário Nacional (arts. 36 e 37) detalha o critério. Considera-se preponderante a atividade quando mais de 50% da receita operacional da empresa, nos dois anos anteriores e nos dois seguintes à aquisição, vem dessas operações. Se a empresa iniciar as atividades depois da aquisição, ou menos de dois anos antes dela, a apuração considera os três primeiros anos seguintes à aquisição.
O grande problema da holding patrimonial estava nessa exceção. Uma sociedade que existe justamente para administrar imóveis e receber aluguéis cai, na leitura literal, na exceção. Por isso muitas prefeituras negavam a imunidade e exigiam o imposto.
O que o STF decidiu no Tema 1348 sobre a integralização de imóveis na holding?
Resposta direta: o Plenário do STF decidiu que a imunidade na integralização de capital é incondicionada, ou seja, não depende da atividade da empresa. A tese ressalva a simulação ou a fraude à lei, a ser demonstrada pelo fisco municipal. O julgamento do RE 1.495.108/SP (Tema 1348) terminou por 8 votos a 2, em 19 de outubro de 2026.
A relatoria coube ao Ministro Edson Fachin, e ficaram vencidos os Ministros Gilmar Mendes e Flávio Dino. A sessão virtual ocorreu de 9 a 19 de outubro de 2026.
Segundo a certidão de julgamento, a tese fixada afirma que a imunidade do ITBI na realização do capital social mediante integralização de bens é indiferente à atividade preponderantemente imobiliária. Ficou ressalvada a possibilidade de o fisco municipal demonstrar simulação ou fraude à lei, com o objetivo de usar a imunidade indevidamente.
Em termos práticos, a análise dos dois ou três anos de receitas deixou de ser, em princípio, um obstáculo para a integralização de imóveis na holding. Esse ponto é sensível e merece conferência: a publicação do acórdão e eventuais embargos de declaração, inclusive pedidos de modulação de efeitos, podem influenciar a aplicação a casos antigos e a operações em andamento.
O que o Tema 1348 não resolveu sobre o excedente do valor?
Resposta direta: a imunidade vai até o valor destinado ao capital social a ser integralizado. Essa limitação vem do Tema 796 do STF (RE 796.376/SC), que o próprio Tema 1348 reafirma. Se o imóvel entra na sociedade por um valor maior do que o capital subscrito, a diferença pode ser tratada como fora da imunidade.
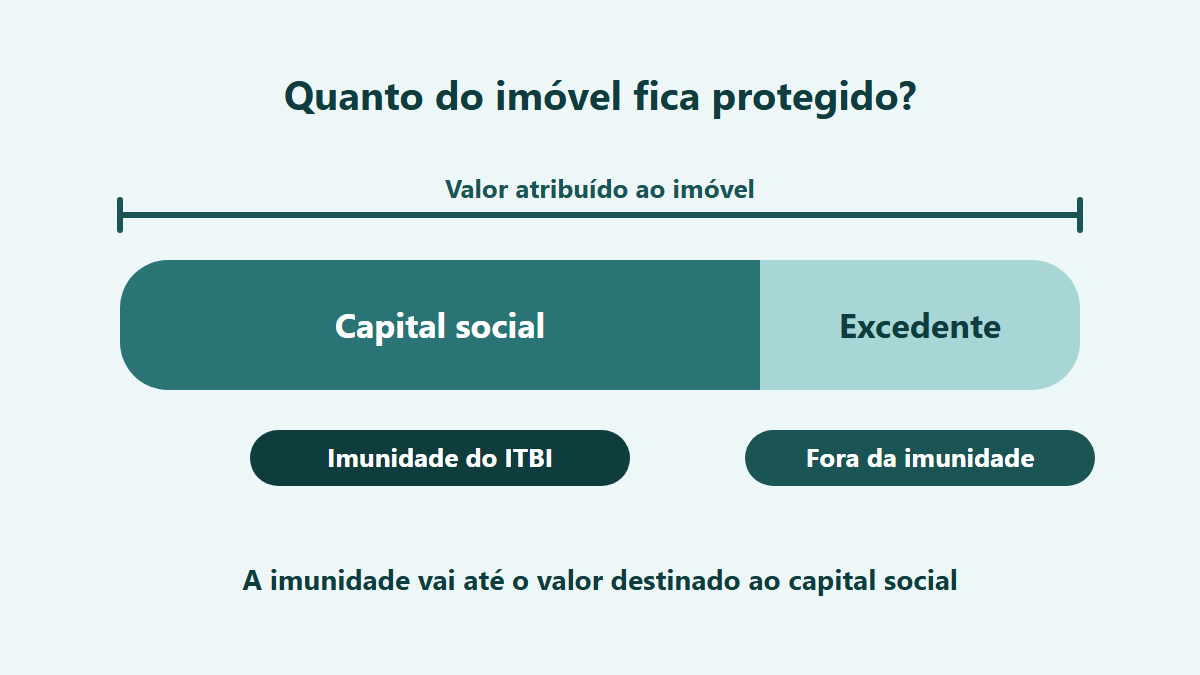
O excedente é o ponto em que as discussões continuam. Em uma integralização de imóveis na holding bem estruturada, o valor do imóvel é lançado integralmente no capital, sem reserva de capital ou ágio. Mesmo assim, algumas prefeituras reavaliam o imóvel pelo valor de mercado e cobram o imposto sobre a diferença entre esse valor e o declarado.
Há decisões de tribunais estaduais em sentidos diferentes sobre esse tema. Algumas entendem que, sem processo administrativo regular de arbitramento, o município não pode substituir o valor declarado (CTN, art. 148; Tema 1113 do STJ). Outras mantêm a cobrança quando o município seguiu o procedimento e apresentou avaliação. Por isso, a conclusão depende da legislação do município e do histórico de cada caso.
Qual valor usar na integralização de imóveis na holding?
Resposta direta: o contribuinte pode escolher entre o valor constante da declaração de bens do Imposto de Renda e o valor de mercado, com base no art. 23 da Lei nº 9.249/1995. A escolha afeta o ganho de capital do sócio e a exposição a questionamentos do município sobre o valor, como mostra a tabela abaixo.
| Critério | Valor da declaração do IR | Valor de mercado |
|---|---|---|
| Ganho de capital do sócio | Em regra, não há ganho a tributar na entrega | Há ganho sobre a diferença para o custo, a ser apurado |
| Exposição ao ITBI | Maior chance de a prefeitura questionar o valor | Menor chance de questionamento do valor |
| Custo futuro na holding | Custo contábil baixo, o que pode elevar o ganho em venda futura | Custo contábil atualizado |
| Planejamento | Posterga a tributação | Antecipa a tributação |
A tabela é uma visão geral, e cada operação exige simulação própria. Quem integraliza pelo valor da declaração evita tributar o ganho de capital na entrada, mas assume o risco de questionamento municipal. Quem atualiza para valor de mercado paga imposto de renda sobre o ganho agora, mas tende a reduzir a discussão sobre o ITBI e deixa a holding com custo mais alto.
Quais cuidados adicionais valem para imóvel rural?
Resposta direta: para a fazenda, a integralização exige documentação específica além da matrícula, como o CCIR (Certificado de Cadastro de Imóvel Rural), o CAR (Cadastro Ambiental Rural), o ITR (Imposto sobre a Propriedade Territorial Rural) em dia e, quando for o caso, o georreferenciamento. Havendo sócio estrangeiro, é prudente conferir a Lei nº 5.709/1971.
Há ainda uma questão própria do agro. Uma holding que apenas arrenda a terra ao produtor pode ter receita concentrada em arrendamento rural, que muitas prefeituras equiparavam à locação de imóveis. Antes do Tema 1348, isso levantava a dúvida sobre a atividade preponderante. Agora, o argumento municipal tende a perder força, mas a estrutura do negócio continua importante para outros efeitos tributários e sucessórios.
O valor da terra nua (VTN) e o ganho de capital do imóvel rural têm regras próprias e já foram tratados em outro conteúdo do escritório. Para a integralização, basta registrar que o valor declarado do imóvel no Imposto de Renda e no ITR precisa ser coerente com o valor levado ao capital da empresa.
Todo imóvel deve ir para a holding?
Resposta direta: não. Levar tudo por padrão é um erro de planejamento, e a integralização de imóveis na holding deve ser seletiva. Imóveis com alienação fiduciária, usufruto, cláusulas restritivas, discussão judicial ou uso como residência da família exigem avaliação própria antes da mudança de titularidade.
Alguns imóveis podem ter financiamento com alienação fiduciária, ônus que exigem anuência do credor. Outros têm usufruto, cláusulas restritivas ou discussão judicial. Em certos casos, o imóvel é a residência da família, e a mudança de titularidade traz efeitos que merecem avaliação antes. Para entender como o tipo societário influencia a proteção do patrimônio, veja o artigo Holding S/A ou LTDA: qual protege seu patrimônio?.
Também é preciso olhar para a tributação futura. Um imóvel que ficou na pessoa física tem um regime de venda; o mesmo imóvel dentro da empresa segue outro. Dependendo do regime tributário da holding, a diferença pode ser relevante.
A reforma tributária muda a integralização de imóveis na holding?
Resposta direta: o ITBI continua sendo imposto municipal e não foi substituído pelo IBS (Imposto sobre Bens e Serviços). A Emenda Constitucional nº 132/2023 mudou a tributação sobre o consumo, mas manteve o ITBI. A Lei Complementar nº 214/2025, porém, trata de operações com imóveis no IBS e na CBS (Contribuição Social sobre Bens e Serviços).
Há regras de transição para quem é contribuinte do regime regular, como o redutor de ajuste. Pelo art. 258, para os imóveis que já forem de propriedade do contribuinte em 31 de dezembro de 2026, o valor inicial do redutor corresponde ao valor de aquisição atualizado pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo) ou, por opção, ao valor de referência. Como a propriedade só se transfere com o registro na matrícula, a data do registro da integralização pode fazer diferença.
Em outras palavras, quem planeja a integralização de imóveis na holding deve verificar o perfil do imóvel e da atividade da empresa. Para aprofundar, veja o guia da reforma tributária para o setor imobiliário e a holding patrimonial e o artigo sobre aluguéis na holding e o que muda em 2027.
Qual é o passo a passo da integralização de imóveis na holding?
Resposta direta: o roteiro tem seis etapas: levantar a documentação dos imóveis, definir quais entram e por qual valor, conferir o contrato social, verificar a lei municipal do ITBI, arquivar o instrumento na Junta Comercial e registrá-lo na matrícula, e guardar a prova do propósito negocial da operação.
- Levantar matrículas, certidões, regime de bens e eventuais ônus.
- Decidir quais imóveis entram e por qual valor (declaração do IR ou mercado), com simulação de ganho de capital.
- Verificar o objeto social, o capital e a descrição dos bens no contrato.
- Conferir a legislação do município sobre ITBI e se há norma específica sobre integralização.
- Arquivar o instrumento na Junta Comercial e registrar na matrícula.
- Guardar documentos que comprovem o propósito negocial da operação, para afastar qualquer alegação de simulação.
Perguntas frequentes sobre a integralização de imóveis na holding
Integralização de imóveis na holding paga ITBI?
Em regra, não, até o limite do valor destinado ao capital social. A imunidade está no art. 156, § 2º, I, da Constituição e foi reafirmada pelo STF no Tema 1348. Pode haver cobrança sobre o que exceder o capital ou se o fisco demonstrar simulação ou fraude.
A holding que aluga imóveis perde a imunidade?
Segundo a tese do Tema 1348, a atividade preponderante da empresa não condiciona a imunidade na integralização de capital.
Posso integralizar pelo valor da declaração do Imposto de Renda?
Sim, a Lei nº 9.249/1995, art. 23, permite escolher entre o valor da declaração e o valor de mercado. A escolha afeta o ganho de capital e a exposição a questionamentos sobre o valor.
O que significa o limite do capital social?
A imunidade alcança o valor que forma o capital subscrito. Se o bem entra por valor superior, a parte excedente pode ser tributada, salvo discussão específica sobre a forma como o município chegou a esse valor.
É preciso registrar a integralização no cartório?
Sim. O contrato ou a alteração contratual, arquivado na Junta Comercial, serve de título para o registro na matrícula. A transferência da propriedade ocorre com o registro (Código Civil, art. 1.245).
Imóvel rural pode ser integralizado em holding?
Pode, e a integralização de imóveis na holding rural segue os mesmos princípios, observados os requisitos documentais e, quando houver sócio estrangeiro, a Lei nº 5.709/1971. A prova de quitação do ITR e o CCIR são exigidos para o registro, e é prudente conferir também o CAR, que alguns cartórios solicitam.
Conclusão
A integralização de imóveis na holding ficou mais segura para quem tem atividade imobiliária, porque o Tema 1348 afastou a condição da atividade preponderante. Ainda assim, o limite do capital social, a escolha do valor, a política de cada município e a reforma tributária mostram que a operação não é automática.
Quem pretende fazer a integralização de imóveis na holding precisa olhar o ITBI desde o início. Quanto mais cedo a estrutura for planejada, menor a chance de pagar um imposto que poderia ser evitado ou de enfrentar uma discussão longa sobre o valor do imóvel. Vale também acompanhar a publicação do acórdão do STF e a legislação local antes de decidir. Para uma visão geral da estrutura, o guia completo sobre holdings explica os principais conceitos.
Receba o melhor conteúdo jurídico para montar e proteger a sua empresa!
Mantenha-se atualizado e receba materiais e e-books!
* Prometemos não utilizar suas informações de contato para enviar qualquer tipo de spam.
Mais conteúdos sobre holding e tributação estão no Instagram @fausto_adv. O contato do escritório Fausto Rodrigues Advogados está disponível pelo WhatsApp abaixo.
Base legal: Constituição Federal, art. 156, § 2º, I; Código Tributário Nacional, arts. 36, 37, 148 e 165; Código Civil, art. 1.245; Lei nº 8.934/1994; Lei nº 9.249/1995, art. 23; Lei nº 5.709/1971; Emenda Constitucional nº 132/2023; Lei Complementar nº 214/2025, art. 258; STF, Tema 796 (RE 796.376/SC) e Tema 1348 (RE 1.495.108/SP); STJ, Tema 1113. Este artigo tem caráter informativo e não substitui consultoria jurídica-tributária específica. Fausto Rodrigues Advogados, OAB-MG 185.133.
Autoria: Fausto Rodrigues, advogado, OAB-MG 185.133, Fausto Rodrigues Advogados. Última atualização: 2 de novembro de 2026.