
Autor: Fausto Rodrigues, advogado (OAB-MG 185.133), Fausto Rodrigues Advogados | Atualizado em: 2 de novembro de 2026
Resumo rápido: a pejotização do produtor rural, isto é, a transferência da fazenda e da atividade para uma holding rural, costuma vir com três promessas: pagar menos imposto, suceder pelas quotas e blindar o patrimônio. Este artigo testa cada uma à luz da lei e dos precedentes. A economia tributária encolheu com a reforma, a sucessão pelas quotas desloca o custo do ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) no tempo e a blindagem é a promessa mais frágil. A holding se justifica por governança e organização sucessória.
Um produtor de 64 anos, que chamaremos de “o produtor do exemplo”, tem duas fazendas em Minas Gerais, uma de soja e outra de pecuária, e três filhos. Um trabalha na lavoura, os outros dois vivem na cidade. Ouviu dizer que a pejotização do produtor rural resolve imposto, herança e dívidas de uma só vez, e quer saber se é verdade.
O caso é hipotético, sem relação com pessoa real, e serve de fio condutor ao texto.
Por que o direito trata o produtor rural de forma própria?
Resposta direta: porque ele exerce atividade essencial, sujeita a riscos que não controla, como clima e preço de commodity. A Constituição Federal reconhece a alimentação como direito social (art. 6º), atribui à União, aos Estados e aos Municípios o fomento da produção agropecuária (art. 23, VIII) e prevê instrumentos fiscais na política agrícola (art. 187).
A história explica o desenho. O Código Civil de 1916 via a terra como bem estático, e o Codice Civile italiano de 1942 passou a olhar o empresário agrícola. O Estatuto da Terra (Lei 4.504/1964) trouxe a empresa rural, a Constituição consagrou a função social da propriedade rural (art. 186) e o Código Civil de 2002 adotou a teoria da empresa, com inscrição facultativa do produtor rural (arts. 966, 971 e 984).
Para Sodero, a agrariedade está no conteúdo da atividade, e não no sujeito. Ciciliato e Querubini, invocando Ascarelli, lembram que o direito agrário protege quem exerce a atividade, sem distinguir pessoa física (PF) de pessoa jurídica (PJ). O imóvel, por sua vez, é rural pela destinação e não pela localização (Estatuto da Terra, art. 4º, I; STF, ARE 1.051.539; STJ, Tema Repetitivo 174). Em resumo, o regime foi pensado por sessenta anos para a pessoa física, e a reforma começou a desmontar essa premissa para a pejotização do produtor rural.
A pejotização do produtor rural reduz a carga tributária?
Resposta direta: nem sempre. A pessoa física tem regime próprio de imposto de renda, com livro caixa, investimento como despesa e opção pelo resultado presumido de 20% da receita. A pessoa jurídica paga mais Funrural e, no lucro presumido, pode ter carga maior que a da PF, conforme o caso.
O regime da PF decorre da Lei 8.023/1990 (arts. 4º, 5º e 14), da Lei 9.250/1995 (art. 19) e do RIR/2018 (Regulamento do Imposto de Renda). Na opção pelo resultado presumido, o resultado tributável limita-se a 20% da receita bruta, mas o produtor perde o direito de compensar prejuízos anteriores. No resultado apurado pelo livro caixa, o prejuízo é compensável com resultados futuros sem limite (Lei 8.023/1990, art. 14).
Siglas da tabela: IRPF (Imposto de Renda da Pessoa Física), IRPJ (Imposto de Renda da Pessoa Jurídica), CSLL (Contribuição Social sobre o Lucro Líquido), PIS (Programa de Integração Social), COFINS (Contribuição para o Financiamento da Seguridade Social) e Funrural (contribuição previdenciária do produtor rural).
Pessoa física
| Tributo | Lucro real | Presumido |
|---|---|---|
| IRPF | 27,5% sobre o lucro | 5,5% sobre a receita |
| IRPJ e CSLL | 0% | 0% |
| PIS e COFINS | 0% | 0% |
| Dividendos (Lei 15.270/2025) | 0% | 0% |
| Funrural | 1,32% | 1,32% |
Pessoa jurídica
| Tributo | Lucro real | Lucro presumido |
|---|---|---|
| IRPF | 0% | 0% |
| IRPJ e CSLL | 34% sobre o lucro | 3,08% sobre a receita |
| PIS e COFINS | 9,25% | 3,65% |
| Dividendos (Lei 15.270/2025) | até 10% | até 10% |
| Funrural | 1,87% | 1,87% |
Desde 2026, sobre a parcela da receita anual que exceder R$ 5 milhões, os percentuais de presunção da PJ sobem 10% (8,8% no IRPJ e 13,2% na CSLL), e a carga de IRPJ e CSLL sobre essa parcela chega a até 3,388% (LC 224/2025, art. 4º).
Os percentuais de Funrural da tabela são a contribuição previdenciária já com o acréscimo de 10% da LC 224/2025, em vigor desde 1º de abril de 2026 (1,32% na PF e 1,87% na PJ). Somam-se o RAT (Riscos Ambientais do Trabalho) de 0,11% e o SENAR (Serviço Nacional de Aprendizagem Rural) de 0,2% (PF) ou 0,25% (PJ). O segurado especial não sofreu o acréscimo.
A PJ paga Funrural de 1,87% (contra 1,32% da PF), mas compensa com IRPJ e CSLL de 3,08% no lucro presumido, frente aos 27,5% de IRPF da PF no lucro real.
Contudo, se a PF opta pelo resultado presumido, a conta muda: somando as linhas da tabela, a PJ chega a 6,73% da receita (3,08% mais 3,65%), antes do Funrural e dos dividendos, contra até 5,5% da PF (20% de 27,5%). O PIS e a COFINS podem ser menores conforme o produto, já que há alíquota zero e suspensão para vários itens agropecuários (Lei 10.925/2004). Só a simulação com os dados da família resolve.
O que a reforma tributária mudou na promessa de economia?
Resposta direta: a reforma alcançou a distribuição de lucros da holding e preservou o benefício do produtor pessoa física, que ficou fora da tributação mínima na atividade rural. A LC 214/2025 instituiu ainda o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços), previstos na Emenda Constitucional (EC) 132/2023, e a escolha entre PF e PJ passou a ter efeitos societários, previdenciários e sucessórios.
Os dividendos da holding entraram na nova tributação de lucros e dividendos (Lei 15.270/2025), e a parcela isenta da atividade rural da PF ficou fora da base do imposto mínimo criado pela mesma lei (Lei 9.250/1995, art. 16-A, § 1º, VIII, que remete à Lei 8.023/1990). Quanto à distribuição de lucros, a reforma reforça a posição do produtor que não pejotizou.
Quando a receita ultrapassa o limiar previsto na LC 214/2025, a inscrição como contribuinte do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) é obrigatória, com formalização e escrituração. O valor do limiar e a data de início dependem da lei e da regulamentação (Decreto 12.955/2026, da CBS) e devem ser conferidos no caso concreto.
O art. 251 da LC 214/2025 sujeita ao IBS e à CBS o arrendamento de imóvel rural por PF se a receita passa de R$ 240.000 por ano e as operações envolvem mais de três imóveis. Abaixo disso, o arrendamento da PF segue sem IBS e CBS. Na parceria, o que importa é se o produtor é contribuinte do IBS e da CBS pelo limite próprio do produtor rural. A tabela é uma simulação para o regime pleno da reforma (a partir de 2033), com alíquota de referência estimada de 28,5%, redução de 70% no arrendamento (LC 214/2025, art. 261) e de 60% para o produto in natura (art. 137). Sobre o mesmo tema na holding, leia o artigo sobre a CBS na locação de imóvel por holding.
| Contrato | Carga atual | Depois da reforma (simulação) |
|---|---|---|
| Arrendamento, PF | 27,5% | 36,05% (27,5% de IR mais 8,55% de IBS e CBS) |
| Parceria, PF | 5,5% | 16,9% (5,5% mais 11,4%) |
| Arrendamento, PJ | 14,53% | 19,43% (sem PIS e COFINS, com 8,55%) |
| Parceria, PJ (soja) | 3,08% | 14,48% (3,08% mais 11,4%) |
Os números são simulações sujeitas à regulamentação, e a economia prometida precisa ser recalculada com a regra vigente na data da decisão.
A sucessão pelas quotas da holding rural fica mais barata?
Resposta direta: a doação de quotas é mais simples que o inventário da fazenda, mas nem sempre mais barata. O ITCMD, imposto estadual sobre herança e doação, incide também sobre quotas, e a base pode ter piso no valor dos imóveis. A economia da entrada tende a reaparecer como custo na saída.
O ITCMD alcança quaisquer bens ou direitos, inclusive quotas. Em Minas Gerais, a alíquota é, em regra, fixa de 5%. No exemplo, a família pensa em doar as quotas aos três filhos, com usufruto para o pai.
A base de cálculo do ITCMD sobre as quotas é o ponto sensível. Em Minas Gerais, as quotas valem pelo valor patrimonial, com piso no valor venal atualizado dos bens se o capital foi integralizado há menos de cinco anos (Lei MG 14.941/2003, art. 5º, §§ 1º e 2º). Em São Paulo, vale o patrimonial, sem piso equivalente (Lei SP 10.705/2000). A LC 227/2026 adota o valor de mercado (art. 152) e, para quotas de sociedade sem cotação em bolsa, no mínimo o patrimônio líquido ajustado a valor de mercado, acrescido do fundo de comércio (art. 154).
Com a holding, o que se transmite são quotas, bens móveis, e o imposto segue o domicílio do doador ou do autor da herança, e não o Estado do imóvel (CF, art. 155, § 1º, II, com a redação da EC 132/2023, e LC 227/2026, art. 159).
O Fisco pode rever o valor declarado, mas, segundo o Tema 1.371 do STJ (DJe de 6 de fevereiro de 2026), o arbitramento do art. 148 do Código Tributário Nacional (CTN) exige procedimento individualizado e prévio, com prova de que o valor está fora do mercado.
A LC 227 também alargou o conceito de doação (art. 147), alcançando o excesso de meação ou de quinhão e os frutos não usufruídos que passam ao nu-proprietário. Hipóteses novas e majorações exigem lei estadual e respeito às anterioridades anual e nonagesimal. Em Minas Gerais, o PL 2.881/2024 propõe alíquotas progressivas, mas ainda é projeto.
Por que a distribuição desproporcional de lucros não se sustenta na holding familiar?
Resposta direta: porque a desproporção exige critério econômico registrado, como capital aportado, risco assumido ou metas, e os sócios de uma holding familiar, em regra, não trabalham na atividade. Sem critério, o excedente tende a ser tratado como pró-labore ou doação disfarçada, com risco de ITCMD, imposto de renda e INSS.
A LC 227/2026 não trata do tema (a equiparação a doação constava do PLP 108/2024, mas não entrou no texto aprovado); o risco vem do contrato social e da Receita Federal. Em manifestações da Receita (como a SC Disit/SRRF06 46/2010), a distribuição desproporcional é admitida se houver previsão contratual (Código Civil, arts. 997, 1.007 e 1.054), lucro apurado e contabilidade regular. Sem isso, o excedente vira pró-labore, com imposto retido e INSS.
Na prática societária, a regra é que trabalhar mais gera pró-labore, e não lucro. Na holding familiar, patriarca e herdeiros não trabalham na atividade, e sem aporte ou risco diferente falta justificativa negocial. O herdeiro minoritário que recebe mais que sua cota é indício de doação disfarçada.
Há caminhos mais seguros: distribuir de forma proporcional e reservar a renda ao patriarca pelo usufruto das quotas (Código Civil, art. 1.394); usar holding S.A. com ações preferenciais de dividendo prioritário (Lei 6.404/1976, art. 17, I); ou prever cláusula expressa, com concordância de todos os sócios e ata que registre o critério de capital.
A holding rural blinda o patrimônio do produtor?
Resposta direta: em geral, não. A proteção mais robusta do patrimônio rural é personalíssima e vinculada à exploração familiar, como a impenhorabilidade da pequena propriedade trabalhada pela família, e não migra para a sociedade. Na holding, as quotas podem ser penhoradas de forma subsidiária.
| Camada | Pessoa física | Holding rural |
|---|---|---|
| A terra | Protegida se for pequena propriedade trabalhada pela família | Não alcançada pelas impenhorabilidades personalíssimas |
| O fluxo de renda | Atingível, com penhora parcial e mínimo preservado | Atingível pelos lucros do sócio |
| A participação | Não se aplica | Penhorável de forma subsidiária, com liquidação da quota |
Os fundamentos estão na Constituição (art. 5º, XXVI), no CPC (arts. 833, VIII, 835, IX e 861), no Código Civil (arts. 49-A, 50 e 1.026) e no Tema 1.234 do STJ.
O legislador criou uma técnica própria para o campo: o patrimônio rural em afetação (arts. 7º a 16 da Lei 13.986/2020), em que os bens afetados não se comunicam com os demais e são impenhoráveis na medida da garantia. Ela mostra que a segregação não depende de pessoa jurídica, e o art. 8º a veda onde a proteção constitucional já existe. A conclusão é que adotar a holding sob a premissa da blindagem é erro de diagnóstico, com custo relevante.
Como funcionam o ITBI e o ganho de capital na integralização de imóvel rural?
Resposta direta: o sócio escolhe o valor de conferência do imóvel. Pelo valor da declaração, não há ganho de capital imediato; pelo valor de mercado, a diferença é tributada. O ITBI (Imposto sobre a Transmissão de Bens Imóveis) tem imunidade na realização do capital, conforme a tese do Tema 1348 do STF registrada na certidão de julgamento, limitada ao valor do capital social (Tema 796).
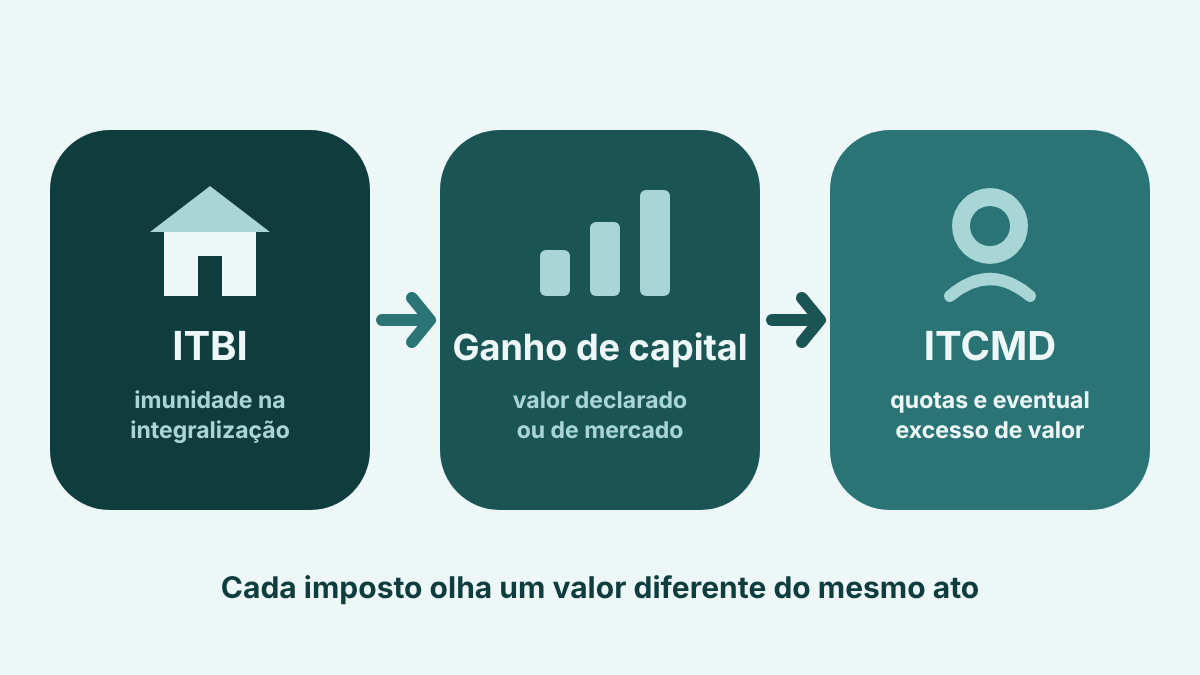
Ganho de capital. O art. 23 da Lei 9.249/1995 permite integralizar pelo valor da declaração, com o custo histórico migrando para a quota. Pelo valor de mercado, a diferença é ganho de capital e a quota nasce com custo atualizado. Não é isenção, e sim diferimento: se a fazenda do exemplo estivesse declarada por R$ 2 milhões e valesse R$ 10 milhões (valores hipotéticos), o ganho latente de R$ 8 milhões permaneceria íntegro na quota.
A terra nua mede-se pelo Valor da Terra Nua (VTN) declarado, nos termos da Lei 9.393/1996, controlável pelo Fisco em caso de subavaliação (art. 14). A SC Cosit 183, de 23 de setembro de 2026, confirmou que na integralização valem os VTNs dos DIAT (Documentos de Informação e Apuração do ITR) de aquisição e de alienação. Há tensão com a SC Cosit 118/2019, e uma leitura conciliadora possível, que não consta dos atos, é a seguinte: a de 2026 trata de integralização, sem preço a confrontar, e a de 2019 trata de venda com preço real.
Sem o DIAT entregue, a intuição se inverte: o STJ (REsp 1.222.773/RS, DJe de 14 de junho de 2018) afastou a regra que equipara o custo ao valor da escritura, e quem não entregou o DIAT costuma ficar com o arbitramento pelo sistema de preços de terras, que pode apontar valores acima do mercado.
| Situação do sócio PF | Tributação |
|---|---|
| Integraliza pelo custo (valor da Declaração de Imposto de Renda da Pessoa Física, a DIRPF), benfeitoria não deduzida | 0% (art. 23 da Lei 9.249/1995) |
| Integraliza por valor de mercado, benfeitoria não deduzida | 15% a 22,5% de ganho de capital, só sobre o excesso |
| Benfeitoria deduzida como despesa rural | 5,5% a 27,5%: o valor é receita rural (presumido ou real) |
Pelo art. 54 do RIR/2018 e pela IN SRF 83/2001 (art. 5º, § 2º, V), a terra nua é ganho de capital, e o restante (benfeitorias deduzidas como despesa, bens da atividade, produtos e animais) é receita rural.
ITBI. No Tema 1348 (RE 1.495.108/SP, rel. Min. Edson Fachin), segundo a certidão da sessão virtual de 9 a 19 de outubro de 2026, a imunidade na integralização é incondicionada e indiferente à atividade imobiliária, ressalvada a prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade. Em princípio, cabe ao Fisco municipal demonstrá-las, ponto a conferir no acórdão quando publicado. O acórdão ainda não foi publicado e a certidão não consigna modulação. A imunidade respeita o limite do capital social (Tema 796), e o valor declarado se presume condizente com o mercado, só cedendo em processo administrativo próprio (STJ, Tema 1113).
Vender a fazenda: é melhor pela pessoa física ou pela holding?
Resposta direta: o mesmo preço pode gerar tributos diferentes, conforme quem vende. A PF paga ganho de capital de 15% a 22,5%. A PJ no lucro presumido soma o ganho à base do IRPJ e da CSLL, com carga que pode chegar a 34%, e a distribuição ao sócio pode sofrer a tributação de dividendos.
Para a PF, a base é o preço menos o custo (na terra nua, o VTN declarado), com ganho de capital da Lei 13.259/2016 e sem IRPJ, CSLL, PIS e COFINS. Para a PJ, a base é o preço menos o valor contábil. Se o imóvel estava no imobilizado, o resultado é ganho de capital, segundo a SC Cosit 95, de 24 de junho de 2026, ainda que o imóvel tenha sido reclassificado. No lucro presumido, o ganho soma-se à base do IRPJ e da CSLL (Lei 9.430/1996, art. 25), e a distribuição ao sócio pode atrair a Lei 15.270/2025. A solução vincula a Receita, mas não o CARF nem o Judiciário.
Além de vender a fazenda pela pessoa física ou pela holding, há uma terceira via: vender as quotas da holding. O ganho do sócio PF é tributado como ganho de capital e não há ITBI, mas o comprador leva a empresa com o passivo.
Como a governança da holding familiar forma sucessores e não só herdeiros?
Resposta direta: herdeiro recebe bens pela morte, sem plano; sucessor se forma em vida, com rodízio de funções e preparo técnico. A holding familiar organiza essa transição ao manter os conflitos na sociedade, resolvidos por contrato social e acordo de quotistas, enquanto a empresa segue produzindo.
Para Gladston Mamede e Eduarda Cotta Mamede (Holding familiar e suas vantagens, 10. ed., Atlas, 2018), a empresa precisa de sucessores preparados. O risco é a fragmentação: os 51% do patriarca viram três quotas de 17%, e a disputa passa a ser pelo comando. No exemplo, o filho da lavoura administra, os demais são sócios conscientes, e todos recebem dividendos na proporção das quotas, enquanto quem trabalha é pago por pró-labore. Cláusula de aprovação na cessão de quotas preserva o controle. Para os autores, a holding não é fórmula mágica nem blindagem. Sobre o tipo societário, vale ler Holding S/A ou LTDA. Sobre regras de convivência entre sócios, veja as cláusulas especiais em holdings familiares.
Na terceira geração, o risco da operação se mistura com ativos de não risco. O sistema ampulheta (Pablo Gonçalves Arruda, EFAE, 2022) distancia as pessoas físicas da operação, cria holdings por núcleo familiar, une-as por uma holding master e segrega operações e ativos. Apoia-se no art. 49-A do Código Civil e no art. 2º, § 3º, da CLT, pelo qual a mera identidade de sócios não forma grupo econômico.
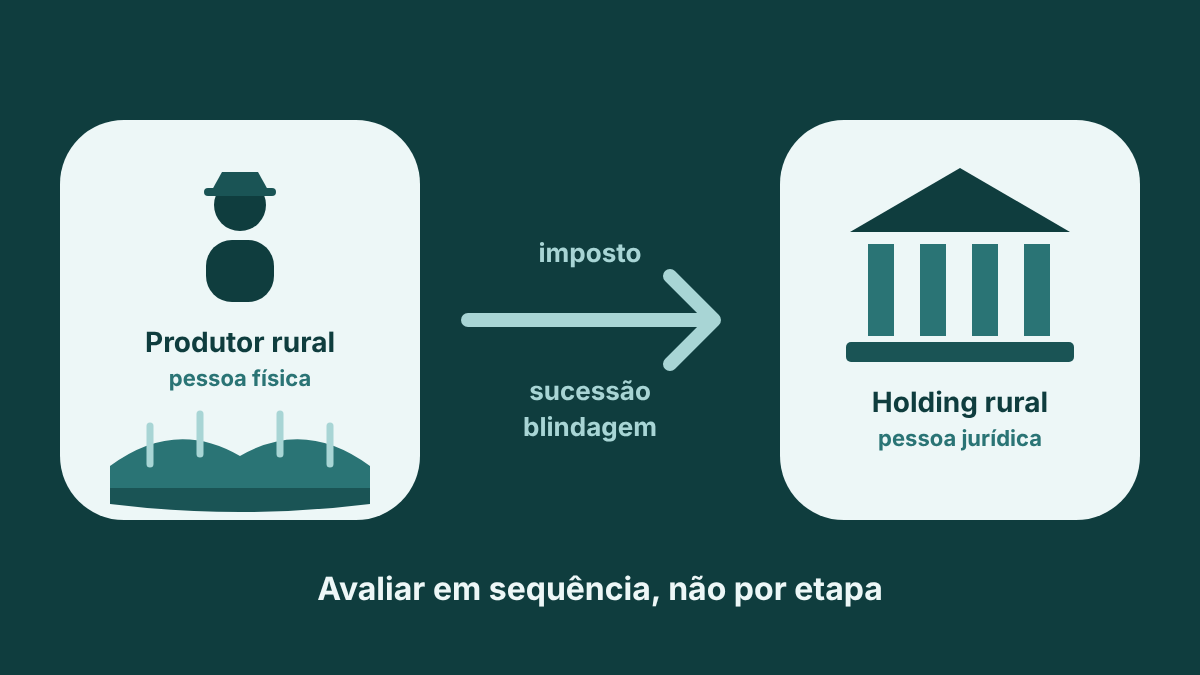
Como avaliar a holding rural em sequência, e não por etapa?
Resposta direta: a análise deve percorrer a cadeia: carga recorrente, sucessão, proteção patrimonial, integralização, ITBI e saída. A pejotização do produtor rural deixou de ser preferência e virou consequência das mudanças normativas, e a pergunta passa a ser o que se perde e o que se ganha em cada elo.
Na análise tributária, é preciso comparar a carga recorrente, e não só a de entrada. Na análise sucessória, a economia da entrada reaparece na doação das quotas. Na análise patrimonial, a blindagem é a promessa mais frágil. Seguem em aberto o Tema 1.391 do STF (IRPF sobre ganho de capital na doação por antecipação de legítima, RE 1.522.312/SP) e o alcance da ressalva de simulação e fraude no Tema 1348.
Na avaliação da pejotização do produtor rural, a holding se justifica por organização sucessória, governança e prevenção do condomínio hereditário. Sobre o contexto normativo, vale ler o guia da reforma tributária para holdings e o guia completo sobre holdings.
Perguntas frequentes sobre a pejotização do produtor rural
A holding rural sempre reduz o imposto do produtor rural?
Não. A PF tem regime próprio (caixa, investimento como despesa, presumido de 20%), a PJ paga Funrural maior (1,87% contra 1,32%) e a parcela isenta da atividade rural da PF ficou fora da base do imposto mínimo da Lei 15.270/2025. Só a simulação resolve.
Doar quotas da holding é mais barato que o inventário da fazenda?
É mais simples, mas nem sempre mais barato. O ITCMD incide sobre quotas e, em Minas Gerais, a base pode ter piso no valor venal dos imóveis se o capital foi integralizado há menos de cinco anos.
A holding rural protege a fazenda de credores?
Em regra, não. A impenhorabilidade da pequena propriedade familiar é personalíssima e não migra para a sociedade, e as quotas da holding podem ser penhoradas de forma subsidiária.
Há ITBI ao integralizar imóvel rural na holding?
Em regra, a imunidade do art. 156, § 2º, I, da Constituição alcança a integralização (Tema 1348 do STF, segundo a certidão de julgamento), ressalvadas simulação e fraude, e se limita ao capital social (Tema 796). O acórdão ainda não foi publicado.
É possível distribuir lucros de forma desproporcional na holding familiar?
Só com cláusula expressa, lucro contábil e critério econômico registrado, como capital aportado ou risco assumido. Desproporção sem critério é indício de doação disfarçada.
Conclusão
A pejotização do produtor rural não é boa nem má em si. Suas três promessas precisam ser testadas contra a norma e o precedente. A economia tributária foi reduzida pela reforma, a sucessão pelas quotas desloca o custo do ITCMD no tempo e a blindagem não acompanha a terra para dentro da sociedade.
Sobram a organização sucessória, a governança e a prevenção do condomínio hereditário, razões legítimas para uma holding rural. A avaliação deve ser em sequência, não por etapa: entrada (ganho de capital, ITBI, ITCMD), vida da estrutura (carga recorrente e governança) e saída (venda ou doação). Convém conferir as normas citadas na data da decisão, com apoio de profissional habilitado.
Receba o melhor conteúdo jurídico para montar e proteger a sua empresa!
Mantenha-se atualizado e receba materiais e e-books!
* Prometemos não utilizar suas informações de contato para enviar qualquer tipo de spam.
Mais conteúdos sobre tributação e agro estão no Instagram @fausto_adv. O contato do escritório Fausto Rodrigues Advogados está disponível pelo WhatsApp abaixo.
Base legal: CF, arts. 5º, XXVI, 6º, 23, VIII, 155, § 1º, II, 156, § 2º, I, 186 e 187; Código Civil (arts. 49-A, 50, 966, 971, 984, 997, 1.007, 1.026, 1.054 e 1.394); CLT, art. 2º, § 3º; CPC, arts. 833, VIII, 835, IX e 861; Leis nº 4.504/1964, 6.404/1976, 8.023/1990, 9.249/1995, 9.250/1995, 9.393/1996, 9.430/1996, 13.259/2016, 13.986/2020 e 15.270/2025; LC nº 214/2025 e 227/2026; Decreto nº 12.955/2026; RIR/2018; IN SRF nº 83/2001; Lei MG nº 14.941/2003; Lei SP nº 10.705/2000; STF, Temas 796, 1.348 e 1.391; STJ, Temas 174, 1.113, 1.234 e 1.371; SC Cosit 95/2026, 118/2019 e 183/2026. Este artigo tem caráter informativo e não substitui consultoria jurídica-tributária específica. O exemplo é hipotético e não constitui promessa de resultado.
Autoria: Fausto Rodrigues, advogado, OAB-MG 185.133, Fausto Rodrigues Advogados. Última atualização: 2 de novembro de 2026.