
Autor: Fausto Rodrigues, advogado (OAB-MG 185.133), Fausto Rodrigues Advogados | Atualizado em: 2 de novembro de 2026
Resumo rápido: o stay period na recuperação judicial do produtor rural é a suspensão das execuções por 180 dias, prevista no art. 6º da Lei nº 11.101/2005 e contada do deferimento do processamento. O prazo pode ser prorrogado uma vez, em caráter excepcional, mas a proteção não alcança todos os credores: ficam de fora, em regra, a CPR com liquidação física, a alienação fiduciária (com proteção apenas aos bens de capital essenciais durante o prazo) e os créditos posteriores ao pedido.
Pedir recuperação judicial não faz a dívida desaparecer, mas faz as cobranças pararem por um tempo. Esse intervalo tem nome, stay period, e é nele que o produtor rural ganha fôlego para negociar com os credores. O problema é que o stay period na recuperação judicial do produtor rural não alcança todo mundo da mesma forma, e a safra, a terra e os financiamentos com garantia seguem regras próprias.
Neste artigo você vai entender o que a suspensão realmente suspende, como funciona o prazo de 180 dias, quais credores continuam podendo agir (incluindo quem tem CPR (Cédula de Produto Rural) e alienação fiduciária) e o que são créditos extraconcursais. A leitura é útil para quem produz, para quem assessora produtores e para quem concede crédito ao campo.
O que é o stay period na recuperação judicial?
Stay period é o período de suspensão das execuções contra o devedor, previsto no art. 6º da Lei nº 11.101/2005, que começa com o deferimento do processamento da recuperação judicial. Ele não perdoa a dívida: apenas congela, por prazo determinado, a cobrança individual pelos credores sujeitos ao processo.
A expressão vem do direito norte-americano e, no Brasil, é tratada pela lei como “prazo de suspensão”. A lógica é simples: se cada credor pudesse penhorar bens e bloquear contas ao mesmo tempo, a atividade pararia antes de qualquer plano ser apresentado. A pausa organiza a casa e coloca todos os credores sujeitos ao processo na mesma mesa.
Vale um cuidado de linguagem. A suspensão não perdoa dívida, não reduz juros e não cancela garantias. Ela apenas congela, por prazo determinado, a possibilidade de o credor sujeito à recuperação executar o devedor individualmente. Quem acredita que o stay period é um “alívio definitivo” costuma se frustrar mais adiante.
Quando o produtor rural pode pedir recuperação judicial?
O produtor rural pode requerer recuperação judicial se exercer atividade rural há mais de dois anos, e o art. 48 da Lei nº 11.101/2005, com as mudanças da Lei nº 14.112/2020, admite comprovar esse tempo pelo LCDPR (Livro Caixa Digital do Produtor Rural), pela declaração de imposto de renda e pelo balanço patrimonial (pessoa física) ou pela ECF (Escrituração Contábil Fiscal, para pessoa jurídica).
Antes de falar do stay period na recuperação judicial do produtor rural, é preciso lembrar que a porta de entrada é diferente da empresa urbana. O produtor pessoa física que explora atividade rural pode se registrar na Junta Comercial e, a partir daí, fazer jus ao regime empresarial. O Superior Tribunal de Justiça (STJ) fixou, no Tema 1.145 dos recursos repetitivos, que o produtor rural que exerce atividade empresarial há mais de dois anos pode pedir recuperação judicial desde que esteja inscrito na Junta Comercial no momento do pedido, independentemente do tempo desse registro.
Também importa o que entra na recuperação. O art. 49, §6º, da Lei nº 11.101/2005 limita os créditos sujeitos ao processo àqueles que decorram exclusivamente da atividade rural e estejam discriminados nos documentos contábeis e fiscais exigidos pelo art. 48, ainda que não vencidos. Ou seja, nem toda dívida do produtor, como a de natureza estritamente pessoal, necessariamente entra.
Como funciona o prazo de 180 dias do stay period?
O prazo do stay period é de 180 dias corridos, contados do deferimento do processamento da recuperação judicial, e pode ser prorrogado uma única vez, por igual período, em caráter excepcional. Esse prazo está previsto no art. 6º, §4º, da Lei nº 11.101/2005.
A regra do prazo de 180 dias do stay period está no art. 6º, §4º, da Lei nº 11.101/2005, na redação dada pela Lei nº 14.112/2020. A prorrogação depende de o devedor não ter concorrido para a demora, e é aí que o produtor precisa estar atento: pedido de prorrogação sem plano apresentado no prazo legal, ou com atrasos atribuídos ao próprio devedor, tende a ser mal recebido.
Alguns pontos práticos sobre esse prazo:
- O plano de recuperação deve ser apresentado no prazo improrrogável de 60 dias contados da publicação da decisão que defere o processamento (art. 53 da Lei nº 11.101/2005).
- Terminado o stay period sem deliberação sobre o plano, a recuperação não se encerra automaticamente, mas a proteção contra as execuções individuais acaba, salvo se os credores apresentarem plano alternativo, hipótese em que a suspensão volta a valer por 180 dias (art. 6º, §4º-A).
- A decisão que define se a prorrogação é cabível cabe ao juízo da recuperação, que avalia as circunstâncias do caso.
Há ainda o chamado período de mediação e conciliação antecedente, previsto nos arts. 20-A a 20-D da lei, que pode gerar uma suspensão das execuções de até 60 dias antes mesmo do pedido formal. Se a recuperação for pedida depois, esse período é descontado dos 180 dias do stay (art. 20-B, §3º). Esse dispositivo foi trazido pela Lei nº 14.112/2020 e interessa a quem quer negociar antes de ingressar com a recuperação.
O que o stay period suspende e o que ele não suspende?
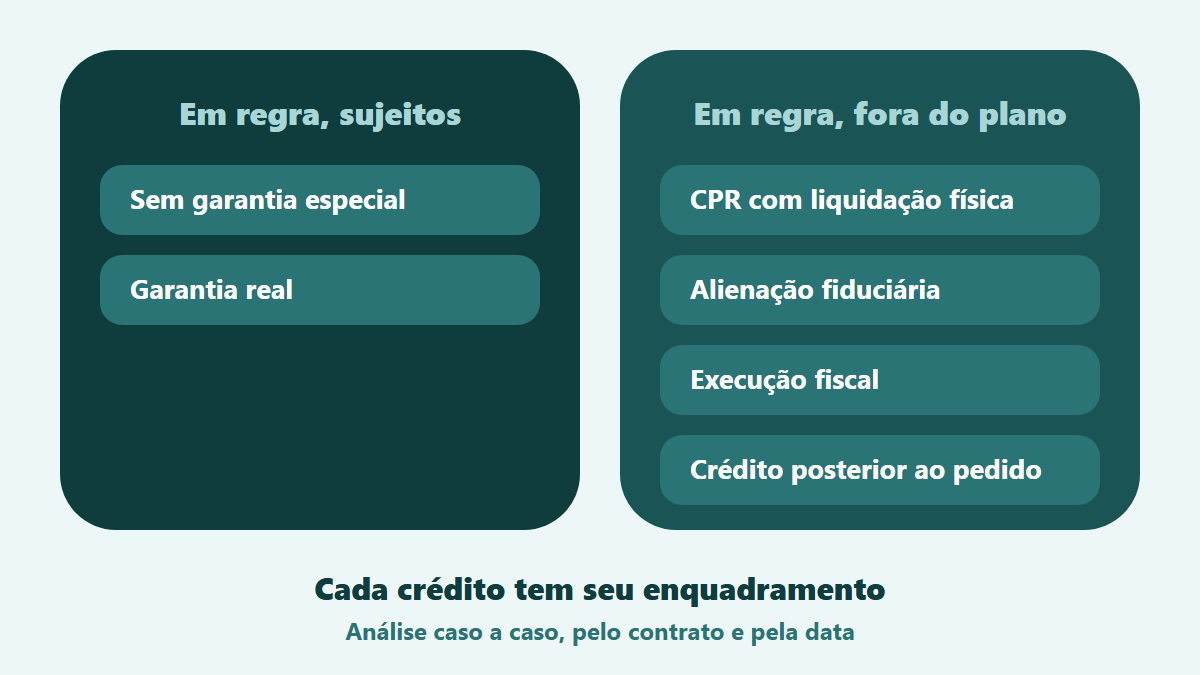
O stay period suspende as execuções contra o devedor por créditos sujeitos à recuperação, proíbe a constrição de bens por esses credores e suspende a prescrição, mas não alcança todos os credores nem todas as dívidas. Em regra, isso vale para os credores sujeitos ao processo; os demais têm tratamento próprio, detalhado na tabela abaixo.
Segundo o art. 6º, incisos I a III, da Lei nº 11.101/2005, durante o prazo ficam suspensas a prescrição e as execuções contra o devedor relativas a créditos sujeitos ao processo, e fica proibida qualquer retenção, arresto, penhora, sequestro, busca e apreensão ou constrição sobre os bens do devedor por esses credores. As ações que discutem quantia ainda ilíquida seguem no juízo de origem (art. 6º, §1º). Para o produtor, isso significa, em regra, que um banco comum, um fornecedor de insumos sem garantia especial ou um credor quirografário não poderá penhorar a safra ou bloquear contas por conta daquele crédito.
Agora, o que fica de fora costuma ser o ponto mais sensível. A tabela abaixo organiza as situações mais comuns de forma resumida. Ela não substitui a análise do caso concreto, porque o enquadramento depende da natureza do crédito, do contrato e da data em que foi constituído.
| Tipo de credor ou crédito | Em regra, sujeito ao stay period? | Fundamento principal |
|---|---|---|
| Crédito quirografário (sem garantia especial) | Sim | Art. 49 e art. 6º da Lei nº 11.101/2005 |
| Crédito com garantia real (hipoteca, penhor) | Sim, quanto ao crédito; a garantia permanece | Art. 49, art. 50, §1º, art. 6º |
| Alienação fiduciária e demais hipóteses do art. 49, §3º | Não sujeito ao plano; retirada de bens de capital essenciais é vedada só durante o stay | Art. 49, §3º, e art. 6º, §7º-A |
| CPR com liquidação física (antecipação de preço ou troca de insumos) | Em regra, não sujeito | Art. 11 da Lei nº 8.929/1994, com redação da Lei nº 14.112/2020 |
| Crédito rural controlado (recursos de arts. 14 e 21 da Lei nº 4.829/1965) | Em regra, não sujeito; passa a ser sujeito se não tiver sido renegociado com o banco antes do pedido, na forma de ato do Poder Executivo | Art. 49, §§7º e 8º |
| Dívida para compra de imóvel rural contraída nos 3 anos anteriores ao pedido, com suas garantias | Não sujeito | Art. 49, §9º |
| Crédito tributário | Execução fiscal não é suspensa pelo stay, mas atos de constrição sobre bens de capital essenciais podem ser substituídos pelo juízo da recuperação | Art. 6º, §7º-B, e art. 187 do CTN |
| Crédito constituído depois do pedido (extraconcursal) | Não sujeito à recuperação | Art. 49, caput, arts. 67 e 84; Tema 1.051/STJ |
O que muda para o credor com alienação fiduciária (máquinas, terra e safra)?
O credor com alienação fiduciária não se submete ao plano de recuperação, mas, durante o stay period, não pode retirar ou vender os bens de capital essenciais à atividade que estejam em posse do devedor. Terminado o stay period, essa limitação deixa de existir, em regra.
O art. 49, §3º, da Lei nº 11.101/2005 afasta da recuperação judicial os créditos do credor titular da posição de proprietário fiduciário. Em contrapartida, a parte final do mesmo dispositivo e o art. 6º, §7º-A, impedem que esse credor retire do estabelecimento do devedor os bens de capital essenciais à atividade empresarial enquanto durar a suspensão.
A palavra-chave é “bem de capital”. Para o STJ, a noção de bem de capital é objetiva e restringe-se a bens que estejam na posse do devedor e sejam utilizados no processo produtivo, como tratores, colheitadeiras e pivôs de irrigação. Já o produto da lavoura, como a soja e o milho destinados à venda, é o resultado final da atividade, e não um bem de capital. É o que se extrai de julgados da Segunda Seção do STJ, entre eles o AgInt no CC 220.165/PA, julgado em agosto de 2026, que tratou de execução de CPR garantida por alienação fiduciária de grãos de milho e concluiu que a constrição sobre o grão não se confunde com a proteção reservada aos bens de capital.
Para a terra, a lógica é outra. Imóvel rural dado em alienação fiduciária também está fora do plano, mas o tema da essencialidade da área produtiva e da posse costuma ser discutido caso a caso, e as decisões variam conforme o tribunal e as provas do processo. Por isso, o produtor deve evitar presumir que a terra “está protegida” só porque a recuperação foi deferida.
Um ponto de atenção para todos os envolvidos: a competência do juízo da recuperação para decidir sobre a essencialidade é limitada e transitória. Ela se restringe ao stay period. Escoado o prazo, a tendência é a de que as medidas de execução do credor fiduciário sejam retomadas, inclusive sobre bens antes tidos como essenciais.
A CPR se sujeita à recuperação judicial do produtor rural?
A Cédula de Produto Rural com liquidação física, em operações de antecipação de preço ou de troca de insumos por produção (barter), em regra não se sujeita à recuperação judicial; já a CPR financeira exige análise mais cuidadosa. O enquadramento depende do tipo de liquidação e da análise do documento.
A regra não está no art. 49 da Lei nº 11.101/2005, e sim no art. 11 da Lei nº 8.929/1994 (Lei da CPR), com a redação dada pela Lei nº 14.112/2020: não se sujeitam aos efeitos da recuperação os créditos e as garantias cedulares vinculados à CPR com liquidação física, em caso de antecipação parcial ou integral do preço ou de operação de troca por insumos (barter), salvo caso fortuito ou força maior que comprovadamente impeça a entrega do produto.
Na jurisprudência, a Terceira Turma do STJ, no REsp 2.178.558/MT, julgado em setembro de 2025, reconheceu a não submissão da CPR de operação barter aos efeitos da recuperação, mesmo quando o produto já não existe e o credor passa a cobrar o equivalente em dinheiro. Já a CPR com liquidação financeira não está na exceção do art. 11 e, em princípio, segue a regra geral do art. 49, como registrou decisão do STJ de agosto de 2026 (CC 222.032/SP), embora ainda existam decisões divergentes em tribunais estaduais. Como o assunto evolui rápido, a análise do documento e da garantia concretamente prestada é indispensável.
Para o produtor, a consequência é que o stay period na recuperação judicial do produtor rural pode proteger contra uma parte das dívidas e deixar exposta outra parte, justamente aquela ligada ao fornecimento de insumos. Quem planeja a safra seguinte precisa considerar que o fornecedor com CPR de liquidação física continua podendo cobrar a entrega do produto.
O que são créditos extraconcursais e por que o stay period não os protege?
Créditos extraconcursais são aqueles que não se sujeitam à recuperação judicial, seja por exceção legal (como alienação fiduciária) ou por terem surgido depois do pedido, e podem ser cobrados mesmo durante o stay period, observadas as limitações sobre bens essenciais.
Aqui há duas situações distintas que o leitor costuma misturar. A primeira é a das exceções legais do art. 49, já mencionadas. A segunda é a dos créditos que nascem depois do ajuizamento do pedido, como o fornecimento de insumos para a safra seguinte, que o produtor precisa contratar para continuar produzindo. O STJ firmou, no Tema 1.051 dos recursos repetitivos, que, para fins de submissão aos efeitos da recuperação judicial, a existência do crédito é determinada pela data em que ocorreu o seu fato gerador.
Na prática judicial, esses credores podem recorrer à execução, e o juízo da recuperação costuma intervir apenas para preservar a posse de bens de capital essenciais durante a suspensão. Quando o stay period já terminou, a jurisprudência recente do STJ tem admitido o prosseguimento da execução, e decisões de 2026 chegam a apontar que, ultrapassado o período de blindagem, a discussão sobre a essencialidade perde força.
A exposição a créditos extraconcursais não deixa o devedor sem proteção alguma: a proteção existe, mas é temporária e restrita aos bens de capital essenciais durante o stay period. Planejar o fluxo de caixa para pagar corretamente os créditos extraconcursais é parte central de qualquer estratégia de recuperação no campo.
Dívidas fiscais e coobrigados ficam protegidos pelo stay period?
As execuções fiscais não são suspensas pelo stay period, e a recuperação judicial, em regra, não suspende ações contra coobrigados, fiadores e avalistas do devedor. O juízo da recuperação pode substituir atos de constrição sobre bens de capital essenciais, e o art. 49, §1º, preserva os direitos do credor contra fiadores e avalistas.
O art. 6º, §7º-B, da Lei nº 11.101/2005 deixa claro que as execuções fiscais seguem seu curso. Em contrapartida, a lei permite que o juízo da recuperação substitua atos de constrição que recaiam sobre bens de capital essenciais. Para tributos federais, a Lei nº 10.522/2002 prevê parcelamento especial para quem está em recuperação (art. 10-A) e transação tributária própria (art. 10-C), ambos na redação dada pela Lei nº 14.112/2020. E vale lembrar que a concessão da recuperação depende da apresentação de certidões de regularidade fiscal (art. 57 da Lei nº 11.101/2005), exigência que o STJ passou a aplicar após a Lei nº 14.112/2020.
Quanto a fiadores, avalistas e demais coobrigados, o art. 49, §1º, da lei preserva os direitos do credor contra eles. É um ponto delicado para o produtor, porque muitas dívidas rurais têm garantias prestadas por pessoas físicas da própria família ou por sócios. O plano aprovado pode alterar o crédito em relação ao devedor principal sem necessariamente liberar quem garantiu a dívida. Outra situação em que a dívida da empresa alcança terceiros é a venda do estabelecimento (trespasse), tema do artigo responsabilidade por débitos na alienação do estabelecimento empresarial.
O que acontece quando o stay period acaba?
Encerrado o stay period, as execuções contra o devedor podem ser retomadas, mas a recuperação judicial continua, e o plano ainda pode ser votado e aprovado em assembleia. Por isso, o plano deve ser apresentado, discutido e votado no tempo certo.
O encerramento do stay period costuma gerar confusão. O fim da suspensão não é o fim do processo. O que se perde é a proteção contra as execuções individuais, o que aumenta a pressão para que o plano seja apresentado, discutido e votado no tempo certo. Se a assembleia de credores rejeitar o plano, a lei prevê consequências, inclusive a possibilidade de apresentação de plano alternativo pelos credores, nos termos do art. 56 da Lei nº 11.101/2005, e, em último caso, a convolação em falência.
Por isso, o cronograma interno do produtor deve acompanhar o calendário legal: ciclo da safra, vencimentos de financiamentos, época de colheita e prazos do processo precisam conversar entre si. Um stay period que termina na entressafra pode ter efeitos muito diferentes de um que termina na colheita.
Perguntas frequentes sobre o stay period na recuperação judicial do produtor rural
O que é stay period na recuperação judicial?
É o prazo de suspensão das execuções contra o devedor por créditos sujeitos à recuperação, previsto no art. 6º da Lei nº 11.101/2005. Em regra, dura 180 dias contados do deferimento do processamento e pode ser prorrogado uma única vez, por igual período, em caráter excepcional.
O stay period vale para o produtor rural pessoa física?
Sim, desde que ele tenha requerido recuperação judicial nos termos da lei, comprovando a atividade rural exigida e observando as regras do art. 48 e do art. 49, §6º. A análise da regularidade do registro e da documentação cabe ao juízo da recuperação.
Credor com CPR pode cobrar durante a recuperação judicial?
Depende do tipo de CPR. A CPR com liquidação física, nas hipóteses do art. 11 da Lei nº 8.929/1994, em regra não se sujeita à recuperação. Já a CPR com liquidação financeira, em princípio, segue a regra geral e se sujeita, embora existam decisões divergentes. Cada caso exige leitura do título, da garantia e da data de constituição.
O credor com alienação fiduciária pode retomar a máquina durante o stay period?
Se a máquina for bem de capital considerado essencial pelo juízo da recuperação, a retirada fica vedada durante o stay period. Terminado o prazo, essa limitação, em regra, deixa de existir.
As dívidas com a Receita ou a Fazenda são suspensas?
Não. As execuções fiscais não são suspensas pelo stay period, conforme o art. 6º, §7º-B, da Lei nº 11.101/2005. O juízo da recuperação pode, no entanto, substituir atos de constrição que atinjam bens de capital essenciais.
O stay period pode ser prorrogado mais de uma vez?
A lei admite uma única prorrogação, por igual período, e apenas quando o devedor não tiver concorrido para o atraso. Prorrogações além disso dependem de interpretação judicial e não devem ser tratadas como regra.
O que acontece com a dívida depois do stay period?
A dívida sujeita à recuperação segue as condições do plano aprovado. Se não houver plano aprovado, o processo pode ter outros desfechos, como a apresentação de plano alternativo pelos credores ou a convolação em falência.
Conclusão
O stay period na recuperação judicial do produtor rural é um instrumento importante, mas tem limites claros: prazo de 180 dias, uma prorrogação possível, credores que ficam de fora e proteção restrita aos bens de capital essenciais. Quem entende esses contornos consegue planejar melhor a safra, o fluxo de caixa e a negociação com os credores.
Para quem concede crédito ao campo, vale o raciocínio inverso: conhecer a natureza do crédito, o tipo de garantia e a data de constituição define quanto da operação fica protegido. Em ambos os lados, a leitura cuidadosa do contrato e do momento processual evita surpresas. Para entender como o patrimônio pode ser organizado em estrutura societária, o guia completo sobre holdings explica os conceitos básicos, e o artigo sobre como abrir uma holding patrimonial detalha a proteção e a sucessão.
Este conteúdo é de caráter geral e serve para orientar a compreensão do tema. Cada situação tem particularidades, e a análise concreta depende dos documentos e do andamento do processo.
Receba o melhor conteúdo jurídico para montar e proteger a sua empresa!
Mantenha-se atualizado e receba materiais e e-books!
* Prometemos não utilizar suas informações de contato para enviar qualquer tipo de spam.
Mais conteúdos jurídicos estão no Instagram @fausto_adv. O contato do escritório Fausto Rodrigues Advogados está disponível pelo WhatsApp abaixo.
Base legal: Lei nº 11.101/2005 (arts. 6º, 20-A a 20-D, 47, 48, 49, 50, 53, 56, 57, 67 e 84), com as alterações da Lei nº 14.112/2020; Lei nº 8.929/1994 (art. 11, com redação da Lei nº 14.112/2020); Lei nº 4.829/1965 (arts. 14 e 21); Lei nº 10.522/2002 (arts. 10-A e 10-C); Código Tributário Nacional (art. 187). Jurisprudência do STJ: Temas repetitivos 1.051 e 1.145; REsp 2.178.558/MT; AgInt no CC 220.165/PA; CC 222.032/SP. Este artigo tem caráter informativo e não substitui consultoria jurídica específica.
Autoria: Fausto Rodrigues, advogado, OAB-MG 185.133, Fausto Rodrigues Advogados. Última atualização: 2 de novembro de 2026.